
“我最初投入了10万块,折腾这几年账户只剩8万了,怎么还会收到税务自查提醒?难道亏损了还要补税?”
这是很多经历过牛熊市的老玩家心里最大的困惑。
当年牛市资产一度滚到几十万,中间换过无数次币、玩过质押、踩过坑、甚至经历过爆仓,最后算总账还亏了2万元。收到税务部门的自查提醒时,大多数人的第一反应都是:用期末余额减去期初投入,净亏损 2 万元,怎么可能产生应税所得?
但遗憾的是,“个人总资产的最终盈亏”与“按年度实现的法定应税所得”,在税法上是两个完全不同的概念。
想理清到底要不要补税、补多少,你必须把这几年的每一笔买卖、换币、损失和身份状态重新串起来。当然,反过来也一样——税务机关也不会简单地把你所有入账流水加在一起,直接硬让你交税。
近年来,税务部门持续加强对境外所得申报情况的关注。对于涉及境外交易平台及跨境资金流转的加密资产持有者,也有必要重新梳理历史交易记录,核查是否存在需要依法申报的所得。
一、最后明明亏了钱,为什么还要算以前赚的钱?
举个简单的例子(以下均为假设情形,仅用于说明计算逻辑,我国目前尚无针对加密资产交易的统一计税规则):
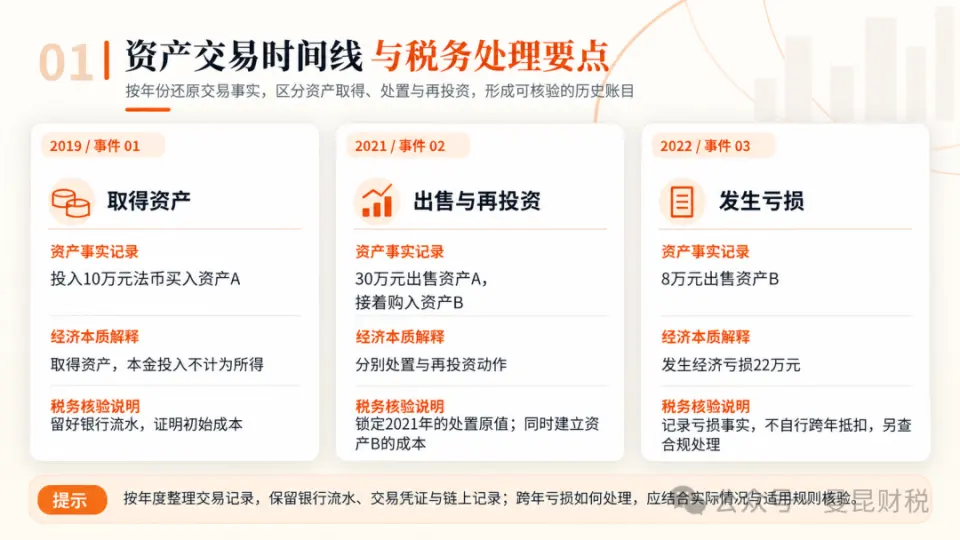
● 2019年: 你拿出10万元买入加密资产A。
● 2021年: 牛市来了,资产A涨到30万元,你选择卖出,赚了20万元。随后,你又把这30万元全部投入资产B。
● 2022年: 熊市来了,资产B一路下跌,最后只卖了8万元,亏损22万元。
几年折腾下来,最初投入的10万元只剩下8万元,算总账还亏了2万元。
看到这里,你可能会想:既然最后根本没赚到钱,为什么还要考虑交税?
问题就在于,你最终有没有赚钱,和过去某笔交易是否产生应税所得,并不完全是一回事。
还是看上面的例子。2021年,你以30万元卖掉资产A,这笔交易产生了20万元的收益。假设经具体税务分析,该笔交易依法按照“财产转让所得”处理,且10万元的买入成本能够得到证明,在暂不考虑其他扣除因素的情况下,按20%的税率计算,示范税额就是:
(30万元-10万元)×20%=4万元。
但到了2022年,你投资资产B亏损了22万元。这笔亏损虽然真实发生,却不意味着可以直接拿来抵掉2021年可能产生的税款。
原因并不复杂:税务上需要按照具体交易和适用规则分别判断,不能只看几年下来最终赚了还是亏了。 对于按照财产转让所得处理的交易,通常需要分别核算转让收入、原值和合理费用。前一年实现的收益,不能仅凭后一年发生了亏损,就自动一笔勾销。
当然,上面的4万元只是为了说明问题所做的假设计算,并不意味着所有加密资产交易都统一按照20%缴纳个人所得税。实际是否需要纳税、适用什么规则,以及相关损失能否扣除,都需要结合具体交易情况和现行法律规定判断。
所以,如果你经历过多轮牛熊市,想弄清楚历史交易到底有没有税务问题,第一步不是拿现在的账户余额减去当初的本金,而是把过去每一次买入、卖出、换币和亏损分别整理清楚,再判断其中哪些交易可能涉及纳税义务。
只有先把账算明白,才能进一步判断税该怎么算、是否需要补缴。
二、复杂交易记录怎么梳理?第一张表只还原“资产事实”
面对高频、跨链、多平台的小额交易,第一步千万不要直接算税,而是要建立一张纯粹的资产变动表。
把你的交易所账号、硬件钱包、链上地址全盘点一遍。按币种逐笔列出:
● 期初有多少币
● 增加项:充值、工资、买入、空投、质押收益
● 减少项:卖出、提现、转账、协议消耗
● 校对期末数量
专业操作要点:
币值波动另列:币价涨跌是浮盈浮亏,只要没卖、没换,币的数量没变就不是税务事件。
内部划转不重复计算:从Binance提现到小狐狸钱包,属于内部转移,不能重复统计。但如果中间涉及了跨链桥、包装代币(比如 ETH 换成 wETH),就要注意看资产权利是否发生了实质变化。
如果对不齐账怎么办? 遇到账目对不上的差额,千万不要随便写上一笔“其他收益”强行凑平!差额可能是因为你忘了记手续费、rebase机制,或者是交易所内部兑换。如果你冒然把不清楚的差额填成“收入”,等于自己给自己坐实了潜在的计税依据。
资产事实整理示范表(仅作逻辑示意):
三、用“三层底稿法”重构加密资产证据链
针对加密资产交易的高度复杂性(包括 CEX 历史数据缺失、DEX 链上交互密集、跨链桥及 DeFi 组合等),单纯的表格无法满足核查要求。我们在实务中梳理复杂交易时,核心依赖“三层底稿还原法”,为持币者建立经得起反查的合规底稿:
第一层:发生了什么
先记录可以核实的事实:
● 哪一天向平台支付了多少资金;
● 买入或卖出了什么资产,数量和价格是多少;
● 资产转入、转出哪个账户或地址;
● 平台成交、充值、提现及费用记录分别是什么。
可能用到的材料包括银行流水、平台导出的订单、交易所账户记录、链上交易哈希和合约交互记录。
不同材料能够证明的内容不同:银行流水可以证明资金支付,不一定能单独证明买入了哪一批资产;链上哈希可以证明发生过相应交易,也不一定能单独证明当初支付了多少人民币。
第二层:这笔资产为什么进来、为什么出去?
同样是一笔入账,经济关系可能完全不同。
例如,开发者因工作收到USDT,需要先了解其与支付方的关系;个人账户之间转账,需要核实资产是否始终归同一人所有;收到客户付款,还要区分个人收入和替公司代收款项。
冻结、被盗和卖出亏损,也应分别记录。平台暂时停止提现,不一定已经证明账户内资产全部无法收回;应结合平台公告、债权申报、清算及实际分配情况继续判断。
第三层:准备怎样说明税务问题?
在事实和交易关系较清楚后,再逐项研究:
● 所得可能属于哪一项目;
● 取得或处置发生在哪个年度;
● 原值和合理费用有哪些依据;
● 是否已经申报、是否存在重复统计;
● 还有哪些事实和凭证没有查清。
每笔需要说明的金额,应尽量对应到合同、订单、平台记录、银行流水或链上记录。哪一环无法核实,就把待核实问题列明,不要用猜测把它补成一个确定数字。
例如,某人取得代币开发报酬后,过了一年再出售,可能需要分别研究报酬取得和后续处置,并关注两者之间的价值衔接,避免只看最终出金,也避免对同一经济金额不加区分地重复计算。
四、历史成本与身份判定:不能全盘套用统一假设
整理过去多年的加密资产交易记录时,除了弄清楚每年赚了多少、亏了多少,还有两个问题不能忽略:当年属于哪种税务身份?买入资产的成本还能不能证明?
税务身份变了,纳税规则也可能不同
如果这几年你曾长期在境外生活、工作,或者在不同国家和地区之间往返,就需要重新核对每一年的税务居民身份。
因为不同年度的居住情况,可能影响个人所得税的纳税义务范围。判断是否属于中国税收居民,需要结合是否在中国境内有住所、当年的居住天数等因素,而不是简单看持有什么护照、是否拥有境外签证。
同时,税务居民身份和所得来源地是两个不同的问题。 即使使用境外交易所,也不能直接认定相关收入就是境外所得。
因此,不能拿某一年的身份情况,直接套用到过去所有年份。涉及跨境居住或收入的,还需要结合具体情况及适用的税收协定分别判断。
多年前买的币,成本怎么证明?
另一个常见问题是:币还在,或者早就卖掉了,但当年的买入记录已经找不到了。
比如,你能找到几年前向交易所转账的银行流水,却未必能证明这笔钱具体买入了多少资产;链上交易记录虽然能证明资产从一个钱包转到了另一个钱包,但通常无法单独证明当时花了多少钱购买。
这时候,就需要把银行流水、交易所订单、充值提现记录、链上交易记录等材料结合起来,尽可能还原当年的买入价格、交易数量和资产流向。
如果同一种加密资产分多次买入、又分批卖出,成本计算还会更复杂。
一些国外税务软件会默认采用先进先出法(FIFO)或平均成本法计算收益,但这些方法不能直接等同于中国税务机关认可的统一计算规则。涉及具体税务核查时,需要结合交易情况、可取得的证据和适用规定,说明成本如何确定、计算方法依据是什么。
说到底,历史成本核查的关键,不是随便选一种算法把账算平,而是让每一笔买入、卖出和成本都有据可查。
五、关于追征期限:是不是过了3年就不用管了?
很多人听说过“税务追征期一般是3年,特殊情况5年”,就以为2020年以前的账都不用看了。这个理解非常危险!
什么情况受3年/5年限制? 如果你当年不是故意偷税抗税,只是单纯不了解规则没申报,一般追征期确实是3年(特殊情况5年)。但这需要由具体文书和事实来判定,不能一句“我当年没报”就直接套用。
偷税/逃税没有期限限制:如果被认定为故意隐瞒、提供虚假材料等,税务机关追征税款是不受时间限制的。
早年的记录依然是现在的“保命证据”:哪怕2019年的税款已经过了追征期,你依然需要2019年的买入记录!因为如果你要在2021年证明自己的成本是10万,你就必须拿出2019年的购买凭证。把旧账抹掉,受害的往往是你自己。
六、主动补正不等于自首,更不等于能“豁免罚款”
听说有人去自查补税,很多人第一反应是“是不是会坐牢”或者“补完就彻底没事了”?
补税只是修正税务记录:主动补税是个行政合规动作,它本身不代表你犯罪了,也不能直接和刑法上的“自首”划等号。
“首次补税免刑责”是有条件的:根据司法解释,逃税行为如果在公安机关立案前,按照税务机关开出的通知,在规定期限内把税款、滞纳金、罚款全额补齐了,确实可以不追究刑事责任(前提是五年内没有因逃税受过刑事处罚或两次以上行政处罚)。
滞纳金和罚款是两码事:税款是本金,滞纳金是按日加收的(年化折算不低),罚款则是处罚。在表格里一定要分栏列清楚,别把它们全混成“税率”。
(注:税务总局公布了统一的《税务行政处罚裁量基准》,于2026年11月1日起正式施行。在此之前办理的事项,仍需结合具体的文书与新旧规则适用原则来判定。)
七、补正时间轴与反查闭环
在整理补正安排时,建议将法定申报节点与实际补正路径分别记录:
比如,如果你涉及 2025年度 的境外所得,法定申报截止日通常是 2026年6月30日。现在这个窗口已经过去,如果发现之前漏报了,就不能再拖到2027年,而是应该尽快整理材料、主动核对补救路径。
八、总结
加密资产交易往往跨越多个平台、钱包和年度,经历几轮牛熊之后,历史账目难免变得复杂。但账目复杂,并不意味着无法厘清。通过整理交易记录、还原资产流向、核实历史成本,并结合各年度的实际情况与法律规定逐项分析,仍然可以逐步理清过去的交易情况及潜在税务风险。
历史交易梳理的目的,不是简单算出一个需要补缴的税额,而是还原真实的交易事实,明确每一笔收入、成本与损失的性质。 该依法申报和处理的,及时合规处理;不应重复计算或被错误认定的,也要有充分的证据和依据加以说明。只有把账算清楚、把事实讲明白,才能更稳妥地应对历史税务问题。
附:主要参考依据及公开信息
1.境外所得自查提醒动向:国家税务总局网站转载新华社报道《税务部门提醒纳税人自查2022年至2024年境外收入》(2026年1月)
2.计税依据与申报时间:《中华人民共和国个人所得税法》第六条、第十三条
3.境外所得抵免规则:财政部、税务总局公告2020年第3号《关于境外所得个人所得税征收管理有关问题的公告》
4.追征期限规定:国家税务总局《关于未申报税款追征期限问题的批复》(国税函〔2009〕326号)
5.逃税刑事责任不予追究条件:最高人民法院、最高人民检察院《关于办理危害税收征管刑事案件适用法律若干问题的解释》(法释〔2024〕4号)第三条
6.税务处罚裁量基准:《国家税务总局关于发布〈税务行政处罚裁量基准〉的公告》(国家税务总局公告2026年第20号,2026年11月1日起施行)
