
2023年,香港家事法庭审理过一起涉及加密货币投资的离婚财产案件。
丈夫持有的加密资产,最初投资价值约212万港元,后来缩水至约112万港元。妻子对此提出异议:丈夫是否充分披露了这些资产?投资亏损是否应当由夫妻双方共同承担?财产分配时,究竟应该按最初的投资金额,还是按缩水后的价值计算?
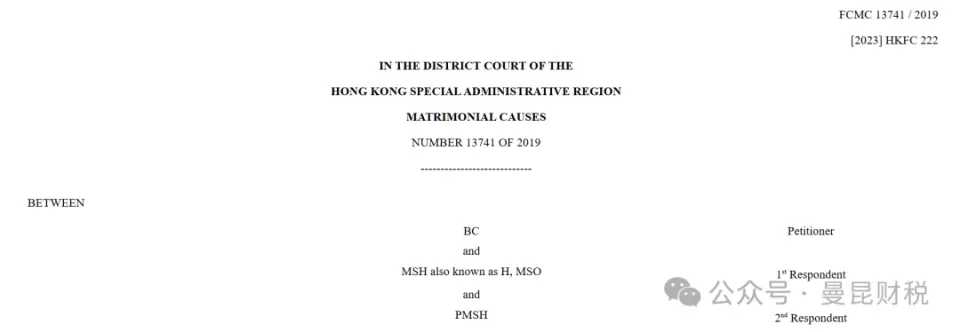
在 BC v MSH [2023] HKFC 222 一案中,法院不仅审查了这些问题,还对当事人应当如何披露加密资产提出了具体要求。这起案件其实离不少持币人的生活并不遥远。
一方在币安、OKX等交易所买卖加密货币,另一方对账户情况一无所知;有人结婚前就持有大量BTC、USDT,婚后一直放在个人钱包里;也有人取得了中国香港身份,认为将来离婚就可以直接按照香港的法律分财产。那么,离婚时,钱包里的USDT究竟要不要分?
先说结论:如果离婚财务争议由香港法院处理,USDT等加密资产可能被纳入财产披露和分配的考虑范围,但最终是否分享、如何分享,需要结合资产来源、双方经济需要及具体情况判断。
而且,有香港身份,不代表一定能够在香港离婚,更不代表可以自由选择对自己有利的财产分配规则。
一、有香港身份,离婚就能按香港法律分财产吗?
不少人在取得香港身份证后,会觉得自己的婚姻、财产甚至继承问题,以后都可以直接按照香港的法律处理。
实际上,身份和法院管辖权是两个不同的问题。
根据香港《婚姻诉讼条例》(第179章)第3条,香港法院对离婚程序具有管辖权,通常需要符合以下条件之一:
•提出离婚申请时,夫妻任何一方以香港为居籍;
•申请前连续三年,任何一方惯常居于香港;
•提出申请时,任何一方与香港有密切联系。
这些条件都有相应的法律判断标准。仅仅取得香港身份证,并不能自动证明满足其中任何一项。
举个例子,夫妻双方一直在上海生活和工作,其中一方后来取得了香港身份。离婚时,希望到香港法院处理婚姻关系,并按照香港的规则分割加密资产。能否这样操作,仍然需要结合双方实际居住情况、生活及经济联系等因素判断。
即使香港法院具有管辖权,如果财产分布在不同地区,例如内地房产、境外公司股权,以及存放在不同平台或钱包中的加密资产,后续还可能涉及跨境裁判的承认与执行问题。
还有一种容易被忽略的情况:已经在内地离婚,是否还能在香港主张财产?
香港《婚姻法律程序与财产条例》(第192章)第IIA部,规定了在香港以外获准离婚等情况下申请经济济助的机制。符合相关条件的当事人,即使已经在其他地方离婚,仍可能向香港法院申请财务救济。
不过,这并不是重新分配财产的自由选择权,申请仍须符合香港法律规定的离婚承认、管辖联系、法院许可及其他条件。因此,对于涉及内地与香港的家庭而言,在哪里离婚、在哪里处理财产,以及将来在哪里执行,都需要提前考虑。
以下主要讨论香港法院处理离婚财务争议时的一般法律思路。
二、USDT在自己钱包里,离婚时也要披露吗?
“银行存款需要申报我能理解,但USDT存在自己的钱包里,也没有银行账户,为什么还要披露?”
因为加密资产同样可能具有法律意义上的财产价值。
2023年,在 Re Gatecoin Limited (In Liquidation) [2023] HKCFI 914 一案中,香港高等法院原讼法庭确认了加密货币的财产属性,并指出其可以成为信托财产的标的。
虽然这不是离婚案件,但说明加密货币并不会因为采用链上形式持有,就脱离法律对财产的审查。
在香港离婚财务程序中,当事人需要按照适用的程序要求,全面、坦诚地披露财务状况。其中一个重要文件是财务状况陈述书。通过这份文件,当事人需要披露与财产分配有关的资产、负债、收入及其他财务资料。
对于加密资产,前面提到的 BC v MSH 案提供了更直接的参考。
法院在该案中讨论了加密资产应如何充分披露,包括能够识别相关账户或钱包归属的信息、适用披露期间的交易记录、注明日期的余额或价值资料,以及估值依据等。这些要求针对的是该案中的加密资产披露问题,不应被理解为所有案件一律适用的固定清单,但其传递的信息很明确:加密资产的披露,应当让法院和另一方能够合理核实资产的存在、归属及价值。
例如,一方在交易所持有部分USDT,后来又将部分资产转入个人冷钱包。如果这些资产与财务争议相关,就应按照程序要求作出相应披露,而不能只申报银行账户里的存款。但披露的目的,是让法院看清真实财务状况,并不代表所有披露出来的USDT都会被直接分给另一方。
如果钱包中的资产实际上属于公司,或者存在真实的第三方代持关系,仍需要结合资金来源、合同安排和实际控制情况判断。
同样,涉及钱包私钥、助记词等敏感信息时,也应通过适当的法律程序处理,不能将财务披露简单理解为必须直接交出钱包控制权。
三、婚前买的USDT,另一半也有权分吗?
假设一方结婚前就持有100万USDT,婚后一直放在自己的钱包里,没有用于家庭开支,也没有与婚后的其他资金混在一起。
离婚时,这100万USDT是不是完全归自己?在内地与香港的法律框架下,这个问题的处理思路存在差异。
根据内地《民法典》第一千零六十三条,一方的婚前财产原则上属于个人财产。婚姻关系存续期间取得的工资、经营和投资收益等,则需要结合第一千零六十二条及其他相关规定判断。
但在香港,法院处理离婚财产分配时,还会区分两类资产:
婚姻财产,通常指婚姻期间通过双方努力积累、与婚姻生活密切相关的财产。
非婚姻财产,则可能包括婚前已经持有的资产,以及通过继承、第三方赠与等方式取得的财产。
区分这两类财产很重要,因为它们在公平分配中的处理方式可能不同。
根据香港终审法院在 LKW v DD (2010) 13 HKCFAR 537 一案中确立的原则,法院以公平为目标,并以平等分享作为重要的检验尺度,同时考虑双方的经济需要及其他相关因素。
婚姻财产通常是适用平等分享原则的重要对象。对于非婚姻财产,法院则可能根据资产来源、婚姻持续时间、双方经济需要及财产是否与婚姻生活融合等因素,决定是否将其纳入分享范围。
这意味着,婚前买的USDT,可能出现不同的结果。
比如,一方婚前持有100万USDT,婚后始终独立保管,没有和家庭资产混同,双方也有足够的其他财务资源满足各自需要。此时,USDT的婚前来源可能成为法院考虑将其排除于分享范围的重要理由。
但如果这些资产后来被用于购买家庭住房、支付长期生活开支,或者婚姻持续多年,婚前资产及其收益逐渐与家庭财产混同,法院的判断就可能不同。
香港上诉法庭在 PW v PPTW [2015] HKFLR 213 一案中,就曾考虑婚姻持续时间、财产混同及双方实际生活安排等因素,处理原本属于婚前取得的资产。
另外,双方的经济需要也是重要考量。 即使部分资产具有非婚姻财产性质,如果其他财产不足以合理满足双方及子女的经济需要,法院仍可能将相关资产纳入更全面的考虑。
所以,婚前购买USDT是一个重要事实,但还需要看它在婚姻期间经历了什么。如果婚前持有的是BTC、ETH,婚后出现大幅增值,增值部分是否需要分享,也需要进一步分析资产性质、增值来源和双方财务状况,不能仅凭购买日期得出统一答案。
对于持币较多的家庭而言,完整保存购买时间、资金来源、交易记录,以及婚后是否追加投资、是否用于家庭生活的相关资料,往往比单纯强调“钱包是我的”更有帮助。
四、离婚分币,按数量还是按金额算?
即使双方都同意将加密资产纳入财产分配,接下来仍可能产生争议。
假设夫妻双方确认有20万USDT需要安排。一方希望直接取得10万USDT继续持有,另一方则不愿接触加密资产,希望获得等值现金。双方不仅要谈分配比例,还需要确定估值时间、履行方式以及相关风险由谁承担。
对于BTC、ETH等价格波动较大的加密资产,不同时间点的估值可能相差很大。
在 BC v MSH 案中,丈夫主张其加密资产投资价值已经从约212万港元下降至约112万港元,妻子则要求将最初的投资价值计入待分配财产。
法院结合案件证据,认为相关损失是实际市场波动所致,未将丈夫的投资行为认定为应当加回原始价值的肆意或鲁莽消耗财产行为。
这一判断也说明,投资失败与故意挥霍、转移资产,需要根据证据加以区分。
如果分配对象是USDT,问题又有所不同。USDT虽然是与美元挂钩的稳定币,但它并不等于银行账户中的美元存款。除了可能发生价格偏离,还可能涉及冻结、平台提现限制、资产锁定等情况。
例如,一方钱包里显示持有10万USDT,但其中3万USDT已经被冻结或暂时无法转移。双方如果只按照账面数量约定分割,后续就可能遇到履行障碍。
因此,分割加密资产时,需要尽量明确采用什么估值口径、何时计算价值、直接交付还是现金补偿,以及发生转移限制或其他履行障碍时如何处理。
对于涉及内地的家庭,还要特别考虑虚拟货币监管规则。
2026年2月6日,中国人民银行等八部门发布《关于进一步防范和处置虚拟货币等相关风险的通知》(银发〔2026〕42号),继续明确虚拟货币不具有与法定货币等同的法律地位,并对境内虚拟货币相关业务活动实施严格禁止性监管。此前2021年发布的银发〔2021〕237号通知已同时废止。
这意味着,在涉及内地的财产安排中,不能将虚拟货币买卖、兑换或跨境转移直接视为普通资金划转。相关交易的法律效力、履行方式和风险承担,都需要结合具体行为及适用规则判断。离婚双方即使已经达成财产分配协议,也不代表任何约定的USDT交付或变现方式都可以顺利执行。
五、个人钱包收公司款,离婚时算谁的财产?
对于长期使用加密资产开展业务的创业者,个人持币与公司资产有时很难从钱包余额中直接区分。
比如,一位企业主经营跨境软件服务公司,客户经常使用USDT支付服务费。为了方便收款,他长期使用个人钱包接收公司业务款,有时又从同一个钱包支付家庭开支。等到离婚时,钱包里还有一笔USDT。这笔资产究竟属于公司,还是企业主个人?
关键仍然是资产的真实权属。
如果相关USDT确实属于具有独立法律人格的公司,个人只是代为收取或保管,就不能仅凭钱包由其控制,直接把全部余额当成个人财产分割。
但公司资产与个人财产的区分,也不能只看资产登记在哪里。例如,一方持有的公司股权价值、公司与股东之间的真实债权债务关系,以及个人拥有的实际财务资源,都可能与离婚财务安排有关。
如果存在争议,可能需要结合公司账目、业务合同、客户付款记录、链上资金流向等资料进一步核实。尤其是公司业务款与个人生活资金长期混用的情况,单独拿出一张钱包余额截图,很难准确解释其中每一笔资产的性质。
同时,涉及公司资产向个人转移、出售或跨境安排时,还可能引发公司治理、财务处理、税务及其他合规问题。这里需要区分的是,离婚分配加密资产并不当然产生某项税务义务,但为了实现分配而进行的具体交易,可能产生独立的法律和税务后果。
因此,对于同时涉及公司收币、个人持币和家庭财产的情况,先厘清真实权属,往往比急着讨论分配比例更重要。
六、对方把USDT偷偷转走了,还能查到吗?
“我知道他一直在炒币,但离婚时他告诉我,账户里已经没钱了。”
这种情况对不掌握交易所账户和钱包地址的一方来说,确实很棘手。
加密资产可以在不同钱包地址之间转移,有时不需要经过传统银行账户。仅凭日常生活中掌握的信息,未必能确定对方现在持有多少资产。
但公开区块链上的交易通常会留下可查询的记录。即使USDT从一个地址转移到另一个地址,相关历史交易也不会因此自动消失。通过交易记录、资金来源以及其他账户信息,有时可以进一步追踪资金流向。
不过,看到链上转账只是第一步。要证明钱包由谁实际控制、资产是否属于对方,以及能否采取进一步保护措施,仍然需要相应证据。如果怀疑对方隐瞒加密资产,可以先整理自己合法掌握的银行转账记录、交易所充值提现资料、已知钱包地址及双方关于持币的沟通记录。
这些信息如果能够与链上资金流转相互印证,就可能为后续调查提供线索。在香港离婚财务程序中,一方如果未充分披露财务状况,另一方可以视情况要求进一步披露相关资料,并通过适当司法程序保护权益。
如果有证据显示,一方为了逃避财产分配而准备转移或处置资产,还可能涉及《婚姻法律程序与财产条例》第17条规定的相关措施。在符合条件时,法院可以作出限制财产处置的命令,某些已完成的财产处置也可能受到审查。
此外,视具体案情及法律依据,也可能需要考虑其他适当的资产保全或资料披露程序。
这些措施都有相应的申请门槛,能否针对相关钱包、交易平台或第三方实施,需要具体判断。对于准备收集证据的一方,也要注意法律边界。未经授权登录对方账户、复制助记词,或者直接将USDT转入自己的钱包,都可能引发新的法律风险。
反过来,持币一方故意隐瞒资产、制造虚假债务或临时转给亲友,同样可能面临法律审查。违反全面、坦诚披露义务,还可能产生不利推论、讼费及其他法律后果。
链上记录可能帮助发现资产,但资金追踪、权属证明和实际执行,是需要分别解决的三个问题。
写在最后
有香港身份,离婚时钱包里的USDT究竟要不要分?
答案取决于多个相互关联的问题:离婚及相关财务争议由哪个法院处理,USDT是婚前持有还是婚后取得,资产是否与家庭财产混同,双方的经济需要如何,以及最后采取什么方式完成分配。
对于涉及个人钱包、境外交易所、公司收款和跨境居住的家庭来说,离婚财产安排可能已经不只是传统的存款、房产和股权问题,还涉及数字资产的披露、追踪、估值与实际交付。
如果只关注分配比例,却没有提前核实资产来源、实际控制情况和可执行性,即使双方已经谈妥方案,后续仍可能出现新的争议。
对于持币一方,需要能够解释资产的来源、归属和变化;对于不掌握钱包的一方,则需要通过合法途径确认相关资产及财务状况。
离婚时的USDT分配,不是简单地把钱包余额除以二。先弄清楚资产属于谁、按照什么规则处理,才能进一步谈一个公平且能够实际执行的方案。
参考资料:
[1] 香港司法机构:《怎样申请离婚》;《婚姻诉讼条例》(第179章)第3条。
[2] BC v MSH [2023] HKFC 222,FCMC 13741/2019;另参见ONC Lawyers于2024年1月31日发布的案例解读《在离婚诉讼中,加密货币投资将如何处理?》。
[3] Re Gatecoin Limited (In Liquidation) [2023] HKCFI 914。
[4] 香港司法机构:家事法庭Form E《财务状况陈述书》。
[5] 《婚姻法律程序与财产条例》(第192章)第7条、第17条及第IIA部;LKW v DD,FACV No.16 of 2008,(2010) 13 HKCFAR 537;PW v PPTW [2015] HKFLR 213。
[6] 中华人民共和国《民法典》第一千零六十二条、第一千零六十三条。
[7] 中国人民银行等八部门:《关于进一步防范和处置虚拟货币等相关风险的通知》(银发〔2026〕42号),2026年2月6日。
[8] 香港大学社区法网(CLIC):Overseas Divorce and Legal Separations。
