
引 言
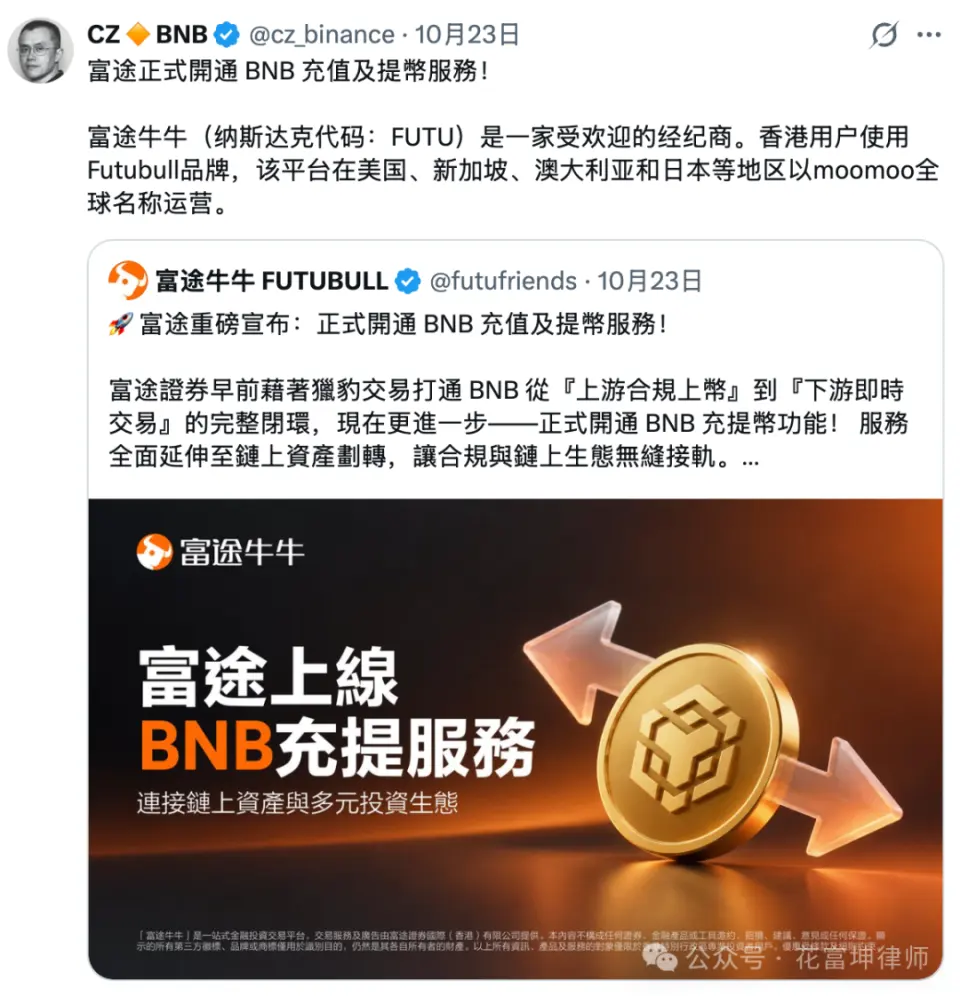
这两天CZ有一条推文:富途牛牛正式开通BNB充值及提币服务,转发时他还特意强调了富途是一家在纳斯达克上市的券商。
香港自2023年6月起对虚拟资产交易平台实施强制发牌,凡在香港经营或向香港投资者推广此类服务的平台,均须取得证监会牌照,富途牛牛这次开通BNB充提,在香港的监管框架下有两个方面值得一看:
1、BNB的链上充提是否首次进入香港证监会持牌虚拟资产交易平台【VATP】体系;
2、若非首例,富途此次开通BNB链上充提有什么独特意义。
一、BNB的链上充提早已落地香港持牌体系
香港证监会已向多家虚拟资产交易平台【VATP】正式发牌,包括OSL、HashKey Exchange、HKVAX、PantherTrade等,在富途之前,公开支持BNB链上充提的持牌平台仅OSL一家。
2025年9月3日,OSL HK向专业投资者上线BNB,推出BNB/USD、BNB/USDT、BNB/USDC三个交易对,号称"香港首家支持BNB交易的持牌平台",OSL的上线公告同时载明,充提开放时间"已开放",充值与提币均可通过BNB Chain网络进行。
此处需要对【平台内交易】与【链上充提】进行区分:
【平台内交易】是代币仅在持牌平台的账户体系内完成买卖交割,底层资产由平台的关联实体【持TCSP牌照的香港全资子公司】以信托方式持有,与平台自有资产隔离,客户不掌握链上私钥,资产的划出须经由平台执行;
【链上充提】是资产依托公链,在客户自己掌控的自托管钱包与平台托管账户之间发生真实链上转移,搭建起客户自托管体系和平台持牌托管体系之间的链上通道。
OSL于2025年9月开放的正是完整的链上充提,较富途早13个月,且同样经由BNB Chain的BEP20网络进行。
因此,富途是第二家支持BNB链上充提的持牌平台【由旗下PantherTrade承接】,但是,是第一家向客户提供此能力的持牌券商。
二、事件的边界并未发生变化
(一)准入门槛未发生变化。
服务的对象仍限于PI【合资格专业投资者】,个人须单独或联同其配偶及子女于联权共有账户拥有不少于800万港元的投资组合;对绝大多数加密用户而言,该资产门槛构成实质性的排除,BNB始终处于PI一侧,未达标的客户即便已在富途开户,也无法触及该币种。
(二)服务范围未发生变化。
本次开放仅面向香港本地合资格客户,也是牌照属性的必然结果。VATP牌照系依香港《打击洗钱及恐怖分子资金筹集条例》发出的本地牌照,持牌平台需要在其获牌的司法辖区内经营,向辖区以外推广或提供服务则须受当地法律约束,并不因在香港持牌而当然取得在其他市场经营的资格。
富途在公告中亦明确将本次服务的对象限定于香港特别行政区的专业投资者,富途牛牛与moomoo虽覆盖香港、北美、新加坡、澳洲、日本等多个市场,不能以香港一地的开放推及其他辖区。
(三)功能性质未发生变化。
本次所开通的【充提】仅为资产的链上划转通道,而非交易渠道或入金渠道的新增:
【充值】指客户自其自托管钱包将BNB经公链转入猎豹交易的托管地址,到账后在富途牛牛账户内记为账面余额;
【提币】指客户申请将该笔账面余额自托管池经公链转出至其自托管钱包,转出完成后相应账面记录消灭。
PI客户如果想用港币买入BNB,还是和以前一样,在平台内部交易,币币买卖功能和这次新增的链上充提通道,是两套互相独立的功能;如果客户账户里本来没有BNB,只靠这个充提通道,是没办法买入BNB、新建持仓的。
综合而言,本次事件属于合规基础设施的完善,而非监管政策的转向。
三、富途此次开通BNB链上充提的意义在哪
富途链上充提能力的持牌承载主体,系富途集团旗下持牌VATP猎豹交易【PantherTrade,2025年1月获牌】,而向客户提供服务、与客户建立法律关系的一方,为持牌券商富途证券,入口为富途牛牛App,对象限于香港合资格专业投资者,撮合、托管与结算由PantherTrade承担。
本次开通BNB充提功能的主要意义在于:OSL由加密原生交易平台直接面向其既有客户,富途则由持牌券商面向其证券客户提供服务,链上功能由集团内持牌VATP承接:
(一)用户链路的打通
OSL的客户本就是加密资产领域的既有参与者;富途的客户群体则以港股、美股、期权等传统证券投资者为主,其依托富途牛牛与moomoo两大品牌覆盖香港、北美、新加坡、澳洲、日本等多个市场,客户基数与前者不在同一量级。
本次开放之后,股票资产与BNB可以在同一券商的账户体系内托管与流转,股票由富途证券托管,BNB底层由集团旗下VATP PantherTrade托管,二者分属两套独立账户,但在同一App界面实现统一访问,实现传统证券与虚拟资产的一站式配置、Web2与Web3生态闭环。
对BNB而言,这是其首次接入持牌券商的证券客户账户生态,触达群体属性发生变化,由独立虚拟资产交易所的投资者,拓展至配置传统证券的券商专业投资者。
(二)背书主体的不同
OSL上线BNB,是数字资产平台在自身主业范围内的品种扩充,属于加密行业内部的合规动作,其背书效力基本限于行业之内;富途集团以传统证券经纪为主业,其上市主体富途控股为接受公开审计、负有持续信息披露义务的美股上市公众公司,对富途而言,纳入BNB并非主业内的常规业务,而是在股票、基金、衍生品之外新增了一个资产类别。
行业内的合规动作,证明的是该行业可以被监管;而富途这类主体主动将一种由交易所发行的代币纳入自身体系,证明的是该资产开始进入传统金融的资产配置视野。
(三)资产属性的回归
富途全资持有的持牌VATP猎豹交易PantherTrade于今年7月已先行向PI(专业投资者)开放BNB的订单簿交易,但当时BNB仅能在平台账面内买卖,客户无法将资产划回自有钱包。
这次补齐的双向充提,使PI客户能够在自托管钱包与合规托管账户之间自由划转BNB,资产自"账面符号"回归为可自由支配的链上资产。
所以,本次事件的价值不在于BNB获得了何种新的监管认定,而在于一家以传统证券经纪为主业的上市券商,将持牌VATP的链上充提能力,接入了自己的客户账户体系。
但这并不表明证监会放宽了对BNB的风险判断,也不表明BNB将于近期向RI(零售投资者)开放。
四、为何BTC、ETH、SOL可以进入零售池,BNB却不能
零售币种的准入标准载于证监会《虚拟资产交易平台营运者指引》,要件有三:
1、该虚拟资产不属于《证券及期货条例》下"证券"的定义范围;
2、标的需满足大型合格虚拟资产标准:入选至少两家互不关联机构发布的认可指数,且其中至少一家机构具备传统证券指数编制资历,指数采用客观量化规则编制,流动性充足,编制规则对外公开;
3、取得证监会的事先书面批准。
以现行零售名单观察,BTC、ETH、SOL、AVAX为公链原生Gas代币,发行主体与交易平台相互独立,不存在平台自营发行的情形;LINK为预言机网络的代币,项目方系独立技术团队,与交易所之间无股权或实控人绑定,亦无证券定性上的疑义,LINK得以进入零售池,是依次走完了指数收录与书面批准两项程序。
BNB的情况不同,大型合格虚拟资产标准方面不存在障碍:2026年1月,BNB已被同时纳入CoinDesk指数系列的四个指数,同年8月,CME集团与CF Benchmarks合作推出的加密指数系列亦将其列为成分股,其中CF Benchmarks系受英国金融行为监管局监管、具传统金融市场指数编制经验的机构。
监管未就BNB的具体审查结论公开说明,但如果推测的话,BNB进入零售池的真正障碍在于两点:
(1)代币定性。BNB具备双重属性:它既是BNB Chain的Gas代币,同时又是交易所运营主体直接发行的平台币,监管会评估代币是否带有分红、向持有人分配收益等类证券特征,若经评估具备相关特征,则存在被认定为《证券及期货条例》项下“证券”的风险。
(2)发行人身份。BNB的发行人本身经营全球规模最大的加密货币交易平台,兼具代币发行方与交易平台运营方双重身份,发行人自营交易平台,在市值管理、上币与下架决定、自营交易等方面天然存在利益冲突,监管在零售准入的事前书面批准环节对此必然会审慎评估。
综上所述:
BNB的链上充提并非首次进入香港持牌体系,富途此次开放的独特性,在于客户关系的主体由加密原生平台变为持牌券商,这不是监管政策的拐点,而是合规基础设施的常态化延伸。
真正值得琢磨的只有一点:传统券商的账户体系开始向链上资产开放。
「声明:文章内容仅为法律科普适用,不构成任何法律意见、法律咨询,阅读、转发本文不产生任何律师‑委托人委托关系,个案法律问题具有高度特殊性,建议就具体情况向执业律师获取专业法律意见。」

